Минфин выполнил квартальный план по заимствованиям на 63%, но заплатил повышенную премию
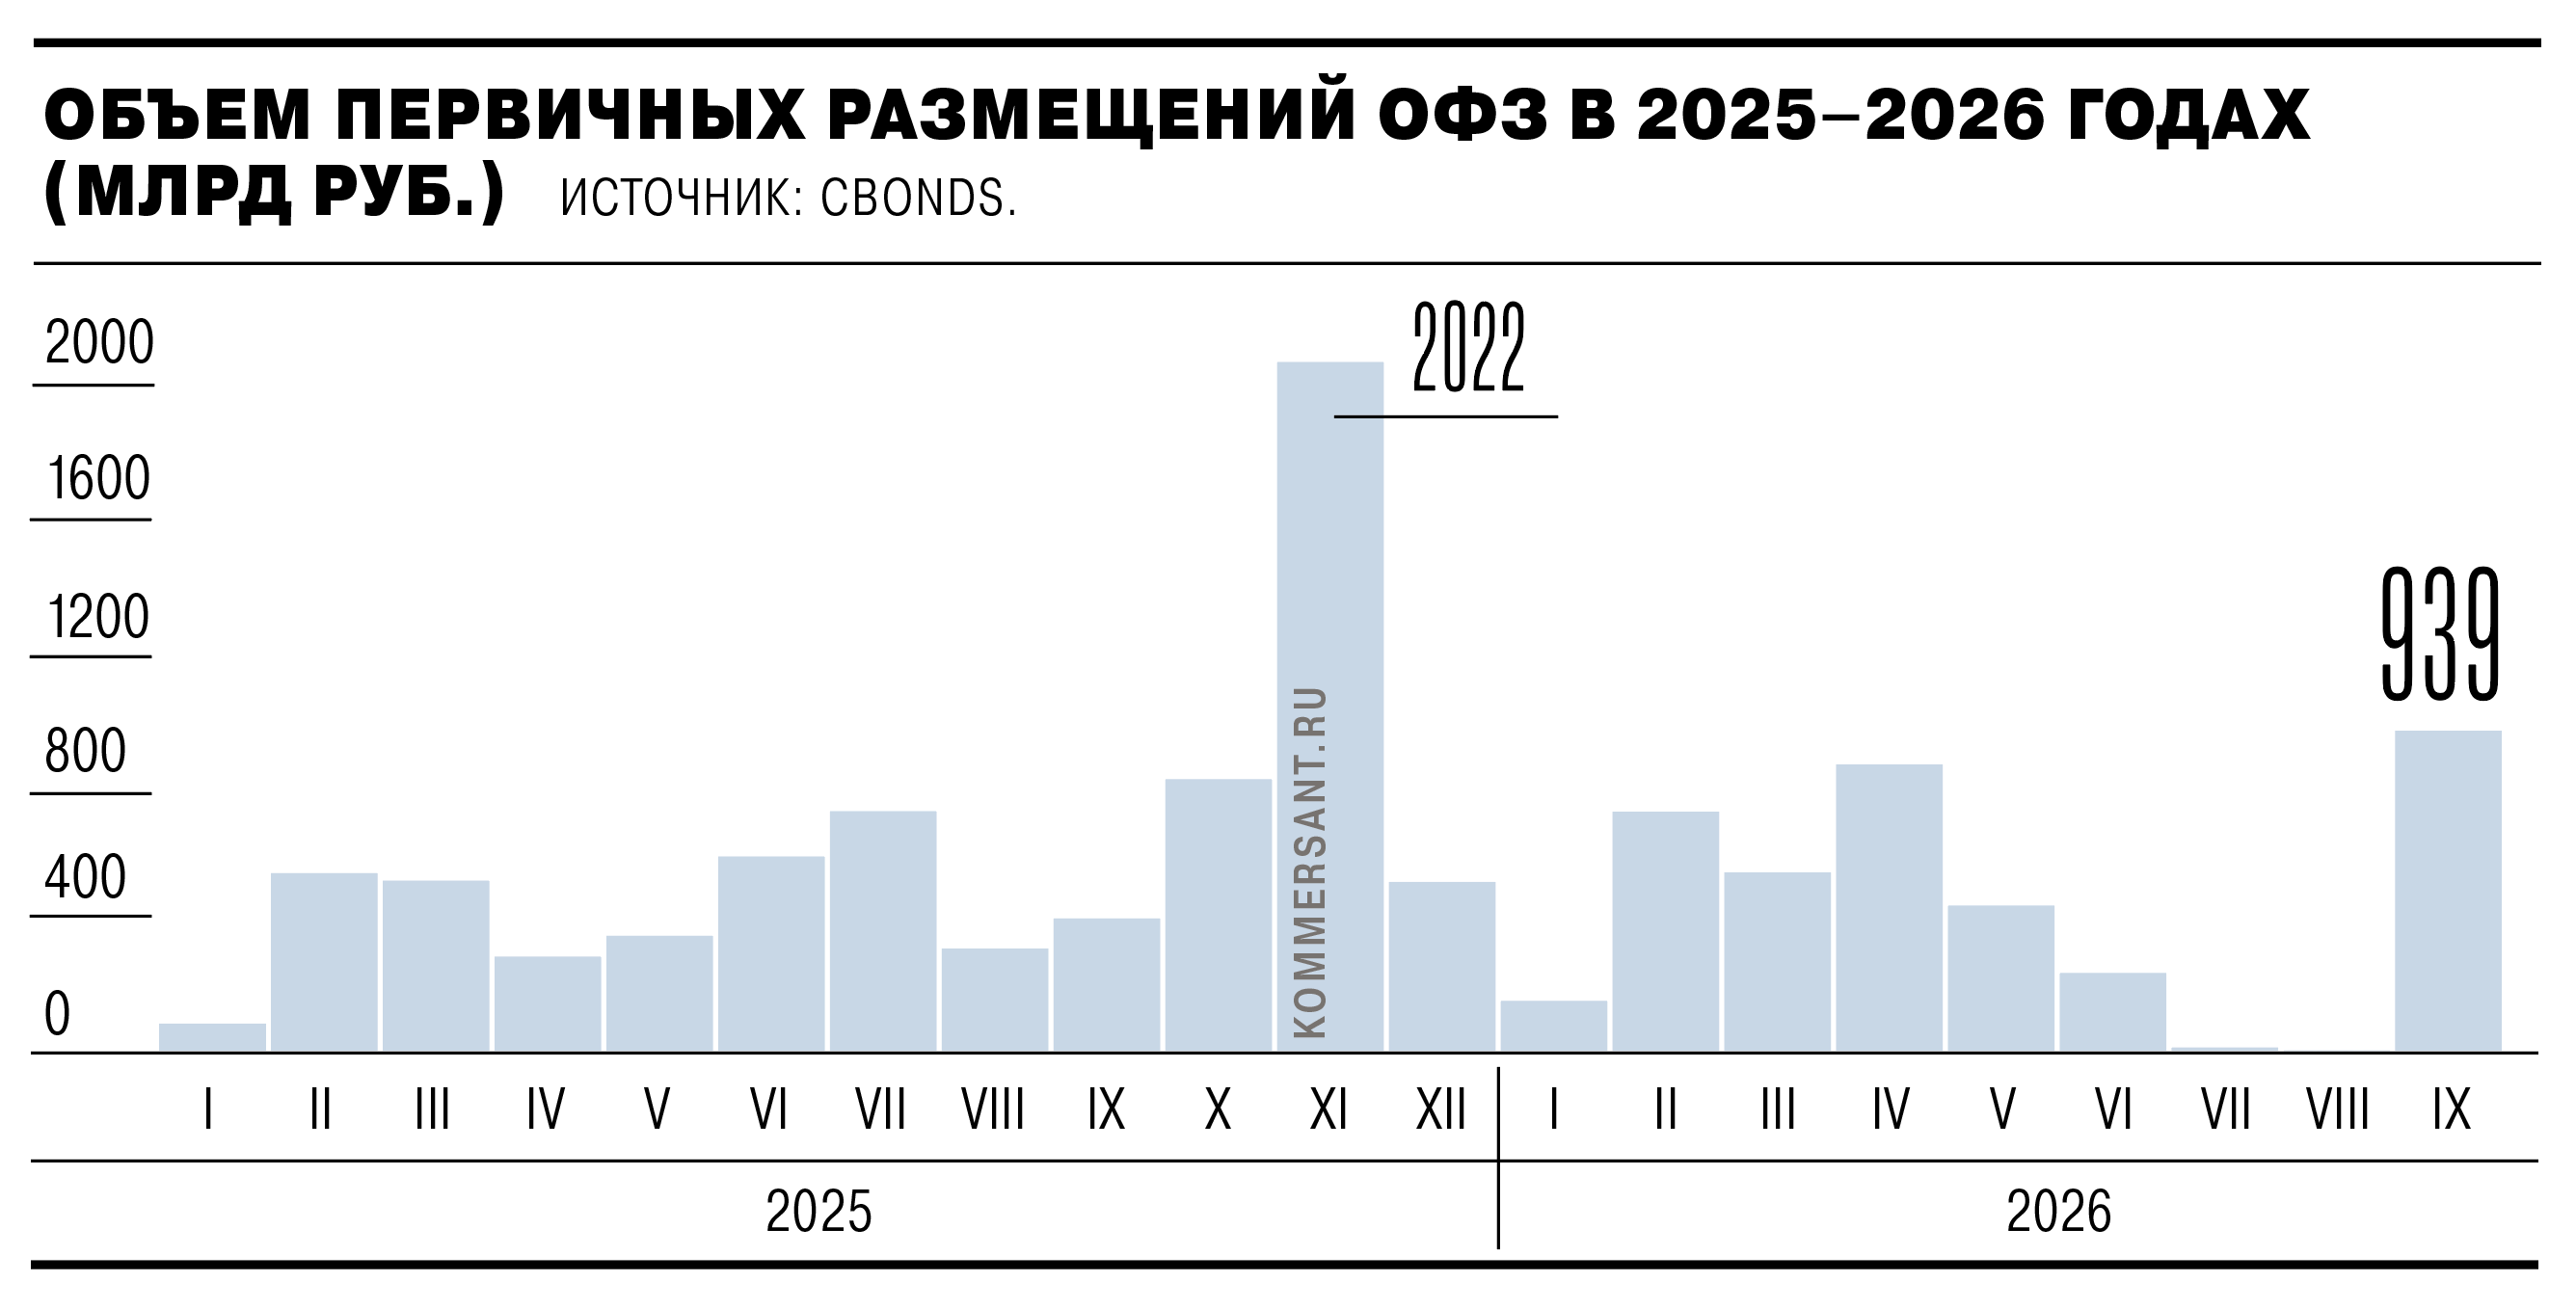
Минфин разместил ОФЗ на рекордную с начала года сумму — почти 939 млрд руб. Пауза в проведении аукционов, взятая эмитентом в середине лета, позволила сформировать высокий спрос. Тем не менее Минфину пришлось заплатить повышенную премию. С учетом потребности в финансировании бюджета до конца года размещение флоатеров, скорее всего, будет продолжено.
Выйти из полноэкранного режима Развернуть на весь экран Фото: Дмитрий Духанин / Коммерсантъ Фото: Дмитрий Духанин / Коммерсантъ 2 сентября после полуторамесячной паузы состоялся аукцион по размещению облигаций федерального займа (ОФЗ). Минфин предложил инвесторам лишь один выпуск гособлигаций с переменным купоном (с погашением в июле 2042 года). Спрос оказался значительным — более 1,4 трлн руб., в результате эмитент разместил выпуск в полном объеме и привлек в бюджет почти 939 млрд руб. Результат стал рекордным для одного аукциона за последние два года. В последний раз Минфин проводил аукционы ОФЗ в первой половине июля. Как и сейчас, рынку предлагался флоатер, но в ограниченном объеме — 124 млрд руб. И хотя спрос на гособлигации превысил 144 млрд руб., эмитент отказался от их размещения «в связи с отсутствием заявок по приемлемым уровням цен». Основной причиной агрессивных заявок со стороны инвесторов стало ухудшение ожиданий по денежно-кредитной политике (ДКП). В дальнейшем Минфин и вовсе объявил о бессрочной приостановке размещений гособлигаций (см. “Ъ” от 20 июля). За прошедшие полтора месяца ситуация на долговом рынке улучшилась — как в связи с уходом навеса предложения новых ОФЗ, так и в связи со снижением ключевой ставки Банка России. Однако ставки остаются высокими. По данным Московской биржи, на начало сентября доходности среднесрочных и долгосрочных госбумаг находились в районе 14,7–16% годовых, что на 0,4–0,8 процентного пункта (п. п.) ниже значений второй декады июля, но на 0,2–0,4 п. п. выше значений первой декады августа. Возвращение к аукционам может свидетельствовать о потребности в финансировании дефицитного бюджета. Тем более что с учетом отмененных аукционов и паузы в размещениях из 1,5 трлн руб. квартального плана до аукциона, состоявшегося 2 сентября, было привлечено менее 10 млрд руб. Кроме того, как отмечает управляющий по анализу банковского и финансового рынков ПСБ Дмитрий Грицкевич, 16 сентября предстоит погашение выпуска госбумаг на 362 млрд руб. Предложение флоатера выглядит логичным, так как он не несет процентного риска и интересен широкому кругу инвесторов. Об этом говорит и более 500 сделок, заключенных только на Московской бирже. Но, как и в предыдущие аналогичные размещения, которые проводились в декабре 2024 года и ноябре 2025 года, основной спрос обеспечили крупные инвесторы. Выйти из полноэкранного режима Развернуть на весь экран По данным главного аналитика долговых рынков БК «Регион» Александра Ермака, на долю сделок объемом 10–80 млрд руб. пришлось почти 93% размещений. В прошлом году по двум аукционам флоатеров с суммарной выручкой 1,6 трлн руб. на крупнейшие сделки объемом 10–100 млрд руб. пришлось более 92% (см. “Ъ” от 13 ноября 2025 года). Как отмечают участники рынка, данный инструмент ориентирован на банки, которые и составили основу спроса. По словам аналитика долгового рынка «Ренессанс Капитала» Владимира Василенко, Минфин имел возможность заранее провести переговоры с потенциальными участниками аукциона, после чего разместил выпуск в полном объеме, как и во время «новогодних» размещений флоатеров в предыдущие два года. При этом Минфин пошел на повышение премии. Средневзвешенная цена размещения составила 92,51% от номинала, а цена отсечения — 92,5% от номинала. «Соседний по срочности выпуск ОФЗ 29029 с погашением в октябре 2041 года в начале недели торговался по 93,9% от номинала»,— отмечает господин Грицкевич. Банкам флоатер дает возможность зафиксировать привлекательную премию к ставке RUONIA, а также в дальнейшем использовать облигации в качестве ликвидного актива для привлечения фондирования в Банке России или на рынке через репо, отмечает эксперт. Хотя Минфин по итогам одного аукциона почти на 63% выполнил квартальный план, вторичный рынок не отреагировал ростом котировок. Руководитель направления анализа рынка облигаций банка «Синара» Александр Афонин обращает внимание, что рынок ожидает новостей по бюджету и пересмотру программы заимствований на 2026 год. Дмитрий Грицкевич оценивает объем заимствований до конца года в 3 трлн руб. Этот навес даже с учетом погашений на 0,9 трлн руб. будет оказывать давление на рынок ОФЗ.